移动通信网 林知远
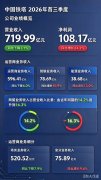
10月20日,中国移动公布2026年第三季度报告。单季度营业收入2423亿元,同比下降3.4%,其中主营业务收入2051亿元,同比下降5.1%;其他业务收入372亿元,同比增长7.2%。归属于母公司股东的净利润273亿元,同比下降12.2%,但扣除非经常性损益的净利润为287亿元,同比仅微降0.2%,两项指标的显著差异表明非经常性收益的大幅缩水是当季净利润下滑的主因,主营业务盈利能力实际保持相对稳定。拉长周期看,前三季度营收7803亿元,同比下降1.8%;股东应占利润1062亿元,同比下降7.9%,股东应占利润率13.6%;扣非净利润984亿元,同比下降8.1%。在传统通信业务量收剪刀差持续扩大的行业环境下,这份财报反映出头部运营商收入结构正在经历深度重构。
【关键数据】
[1] Q3营业收入2423亿元(同比下降3.4%)
[2] Q3扣非净利润287亿元(同比仅降0.2%)
[3] 前三季度EBITDA 2475亿元(EBITDA率31.7%)
[4] 5G客户7.02亿户(移动客户总数10.14亿户)
[5] 物联网连接数14.97亿(其他业务收入同比增长9.9%)
从盈利质量指标看,前三季度EBITDA为2475亿元,同比下降6.7%,EBITDA率从上年同期的33.4%降至31.7%,下降1.7个百分点;但EBITDA占主营业务收入比为37.6%,仍处于全球主要运营商中较优水平。作为对比,欧洲主流运营商EBITDA率普遍在30%-35%区间,中国移动在收入承压情况下维持这一利润率,得益于其网络集约化运营和规模效应。收入结构变化同样清晰:前三季度主营业务收入6577亿元,同比下降3.7%,反映移动数据业务ARPU值承压、语音业务持续萎缩的传统通信基本面;而其他业务收入1226亿元,同比增长9.9%,其中包含终端销售等非通信类收入,这部分的快速增长正在部分对冲主营业务的下滑,成为收入结构中唯一的显著增长极。
用户基本盘方面,截至9月末,中国移动移动客户总数达10.14亿户,5G客户7.02亿户,5G渗透率已达69.2%,接近渗透天花板,意味着依靠用户规模扩张拉动增长的模式已基本见顶。宽带联网客户3.42亿户,物联网连接数14.97亿,后者已超过移动用户总量的1.4倍,显示“物超人”格局进一步深化。与国内同行对比,中国电信、中国联通的5G渗透率均已在60%以上,三大运营商在个人通信市场进入存量竞争阶段,竞争焦点转向政企市场、算力服务和产业数字化。中国移动在公告中明确将自身定位由通信运营商向科技服务企业升级,加快通信网、算力网、智能网三网协同建设,这一表述与其“网络强基全栈创新”战略一脉相承。
产业链维度看,中国移动的资本开支结构变化正深刻影响上下游。传统无线接入网投资增速放缓,而算力网络投资持续加码——中国移动已建成的智算中心集群和通算规模在国内运营商中居首,这带动了国产AI芯片、服务器和数据中心温控、光模块等环节的订单增长。对上游设备商而言,华为、中兴在无线主设备市场格局稳定,但新增采购向算力服务器、交换机倾斜,浪潮、紫光股份等算力设备厂商受益明显。下游方面,14.97亿物联网连接支撑的OneNET平台生态、3.42亿宽带用户支撑的智慧家庭业务(魔百和、智能家居),正在成为拉动内容、应用类合作伙伴收入的新通道。成本端,折旧摊销压力随5G建设高峰期结束逐步缓解,这是扣非净利润降幅(0.2%)远小于净利润降幅(12.2%)的结构性原因之一。
商业化进展上,中国移动的转型路径已具雏形:一是算力市场,其算力网络已实现“东数西算”枢纽节点布局,对外提供通算、智算、超算一体化服务,前三季度政企市场收入成为对冲个人市场下滑的关键力量;二是AI落地,基于九天大模型的行业应用已在客服、网络运维等内部场景规模化替代人工,并向金融、制造等行业输出;三是5G-A(5G-Advanced)商用推进,RedCap轻量级连接正在工业互联网、电力、车联场景放量,成为物联网连接数从15亿向更高量级增长的技术底座。其他业务收入同比增长9.9%的数据背后,正是这些新业务规模化变现的初步体现。对比全球运营商,AT&T、沃达丰等在数字化转型中均面临主营收入下滑,中国移动7%以上的收入占比来自非传统通信业务,转型进度处于第一梯队。
从行业趋势看,中国移动这份财报折射出三个确定性方向。其一,传统通信收入仍将承压,提速降费、市场竞争和OTT替代下,主营收入短期内难以转正,EBITDA率31.7%的水平预计将维持窄幅波动;其二,算力与AI成为资本开支和收入增长的第二曲线,运营商凭借全国性数据中心资源和政企客户渠道,在国产算力市场化进程中占据独特卡位;其三,分红能力仍是估值支撑,在净利润下滑背景下,中国移动此前承诺的股东回报政策是否延续,将直接影响其A股和港股表现。对企业自身而言,扣非净利润287亿元、同比仅降0.2%的单季表现,说明成本管控和业务结构优化已见成效;对行业而言,10.14亿移动用户、7.02亿5G用户的超级网络向科技服务转型,将重塑国内云计算、AI服务市场的竞争版图,电信运营商正从管道提供者转变为算力基础设施的核心运营者。