


移动通信网 赵哲超
彭博社10月14日凌晨披露,Meta CEO马克·扎克伯格在最新一期《Cheeky Pint》播客访谈中罕见坦承,2023年前后公司在尚不确定旗下AI产品能否成功的情况下,就已承诺投入数千亿美元建设配套基础设施。他回忆对Meta首席AI官汪滔(Alexandr Wang)说过的一句话:“我们得掏出一笔钱,我也说不准是1,000亿美元还是2,000亿美元,你确定这能成功吗?”按现行汇率折算,这两档金额分别约合6,705.82亿元人民币和1.34万亿元人民币。这场超过两个小时的访谈披露的内幕,折射出当前全球AI军备竞赛的残酷现实——头部玩家必须在技术路线尚未收敛、商业化前景不明朗的阶段,就锁定天文数字级别的资本开支。Meta的处境尤其典型:一边是今年以来股价累计上涨超过12%,另一边是上季度自由现金流跌至多年最低水平、财报发布后单日股价下挫8%,投资者对巨额AI支出的容忍度正在逼近临界点。
【关键数据】
[1] Meta AI基础设施承诺投入1,000亿至2,000亿美元(约合6,705.82亿至1.34万亿元人民币)
[2] Meta 2025年资本开支指引600亿至650亿美元,较2024年约390亿美元大幅上调
[3] Meta上季度自由现金流跌至多年最低水平,财报后股价单日下跌8%
[4] Meta AI助手月活跃用户突破10亿
[5] Meta以143亿美元收购Scale AI公司49%股份,Meta股价年内累计上涨超12%
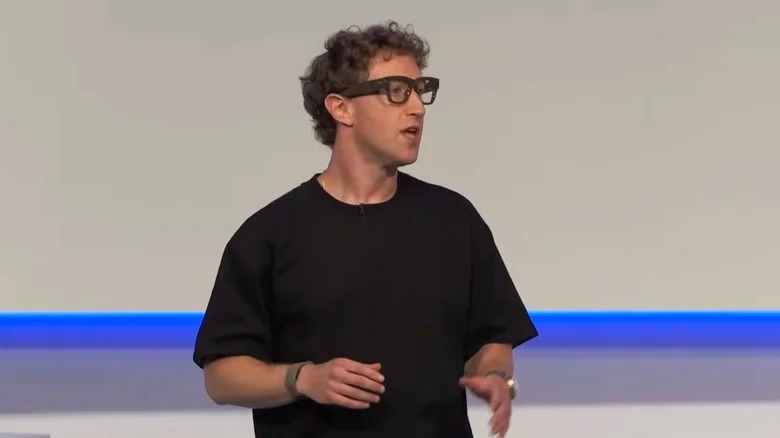
从技术角度看,Meta的数千亿美元投入主要流向三个方向:训练超大规模模型的算力集群、承载推理服务的数据中心,以及智能眼镜等新型终端硬件。扎克伯格在访谈中提及的Muse模型,正是Meta面向消费者市场的核心产品之一,但他当时坦承“并不知道消费者会如何看待Muse”,团队内部预判的最乐观情形也仅是“产品推出后大概还得改进一番”。Meta CFO苏珊·李(Susan Li)在多轮预算评审中反复警告,一旦投资失败,代价将极其高昂。这种不确定性源于大模型研发的固有特性:从启动训练到产品上线,周期长达数月甚至数年,中间无法通过小规模试验验证最终效果,汪滔直言自己最多只能凭直觉判断团队研发进展,无法给出任何成功保证。Meta选择与Alphabet、OpenAI、Anthropic正面竞争的开源路线,进一步放大了前期投入规模,因为开源策略要求模型能力对标闭源头部产品,而变现路径却更为间接。
竞争格局层面,Meta的资本开支强度已跻身全球科技行业第一梯队。据公开财报数据,Meta 2024年资本开支约390亿美元,而公司已将2025年指引上调至600亿至650亿美元区间,2026年进一步攀升的预期也已明确。横向对比,微软2024财年资本开支超过550亿美元,Alphabet预计2025年投入约750亿美元,亚马逊更是一度给出超1,000亿美元的年度资本开支指引。AI数据中心建设方面,Meta的投入规模位居行业前列,其位于路易斯安那州的数据中心园区规划容量达2吉瓦以上,俄亥俄、得克萨斯等地还有多个吉瓦级项目在建或规划中。与竞争对手不同的是,Meta没有云业务作为AI算力的直接变现出口,其回报高度依赖广告效率提升、用户时长增长以及AI眼镜、AI助手等新业务能否跑通,这也是投资者格外焦虑的结构性原因——同样是砸钱,微软和亚马逊至少能通过Azure、AWS把算力卖出去,Meta的巨额支出则更接近一场纯粹的终端产品赌局。
产业链视角下,Meta的巨额支出正在重塑上游供应链的订单结构。英伟达、AMD的GPU与博通、Marvell的定制AI芯片是最大受益方向,Meta是英伟达H100、B200系列的重要买家,同时也与博通合作开发自研MTIA系列AI推理芯片,以降低对单一供应商的依赖。光模块、液冷设备、高压变压器、柴油与燃气备用电源等数据中心配套环节同样订单激增,单个吉瓦级数据中心的电力需求相当于一座中型城市,电力供应已成为比芯片更硬的瓶颈。Meta 2024年发布的财报显示,折旧摊销成本随数据中心集中投产快速上升,这正是上季度自由现金流承压的直接原因之一。扎克伯格在访谈中并未回避这一矛盾:巨额投资最终会得到回报,是他反复向股东传递的信息,但回报的节奏与幅度,目前仍无量化模型可以支撑。供应链侧的另一重风险在于,若Meta或同级别买家放缓资本开支,上游扩产周期与下游需求周期错配,可能引发局部产能过剩。
商业化落地方面,Meta的AI故事目前有三条主线。其一是广告业务提效,AI驱动的推荐算法已应用于Facebook和Instagram的信息流与Reels短视频,公司披露的内部数据显示AI推荐使部分场景用户使用时长增长明显,这仍是当前最确定的变现路径。其二是Meta AI助手,扎克伯格此前公布其月活跃用户已突破10亿量级,成为全球用户规模最大的AI助手之一,但如何将用户规模转化为收入仍处于探索阶段。其三是AI眼镜,Meta与雷朋合作的眼镜系列销量持续超出公司预期,扎克伯格多次将其定位为继智能手机之后的下一代计算平台入口。访谈中提及的Muse等新产品,则代表了Meta从社交公司向AI产品公司转型的最新尝试。市场对这三条主线的定价并不一致:广告提效已被部分计入估值,AI助手与眼镜业务的想象空间则建立在高资本开支持续的前提之上,形成“投入证明决心、亏损侵蚀耐心”的循环。
Meta的下一步动向将在10月21日美股收盘后揭晓——公司届时发布最新季度财报,投资者将重点审视资本开支指引、自由现金流拐点以及AI相关收入的披露口径。扎克伯格此次播客访谈的时点选择颇具意味:在财报发布前一周主动承认“当时完全没有把握”,既是提前管理市场预期,也是向外界传递管理层敢于承担风险的姿态。汪滔今年加入Meta出任首席AI官,公司同期以143亿美元收购其创立的数据标注公司Scale AI的49%股份,并重组成立“Meta超级智能实验室”,从OpenAI等机构引入多名核心研究人员。这些动作显示,扎克伯格的豪赌并未因不确定性而收敛,反而在加码。真正的悬念在于时间:Meta账上现金储备与经营现金流仍足以支撑数年的高强度投入,但股东愿意陪着这场千亿豪赌走多远,最终取决于10月21日财报中每一个百分点的营收增速与利润率变化。
从技术角度看,Meta的数千亿美元投入主要流向三个方向:训练超大规模模型的算力集群、承载推理服务的数据中心,以及智能眼镜等新型终端硬件。扎克伯格在访谈中提及的Muse模型,正是Meta面向消费者市场的核心产品之一,但他当时坦承“并不知道消费者会如何看待Muse”,团队内部预判的最乐观情形也仅是“产品推出后大概还得改进一番”。Meta CFO苏珊·李在多轮预算评审中反复警告,一旦投资失败,代价将极其高昂。这种不确定性源于大模型研发的固有特性:从启动训练到产品上线,周期长达数月甚至数年,中间无法通过小规模试验验证最终效果,汪滔直言自己最多只能凭直觉判断团队研发进展,无法给出任何成功保证。Meta选择与Alphabet、OpenAI、Anthropic正面竞争的开源路线,进一步放大了前期投入规模,因为开源策略要求模型能力对标闭源头部产品,而变现路径却更为间接。
竞争格局层面,Meta的资本开支强度已跻身全球科技行业第一梯队。据公开财报数据,Meta 2024年资本开支约390亿美元,而公司已将2025年指引上调至600亿至650亿美元区间,2026年进一步攀升的预期也已明确。横向对比,微软2024财年资本开支超过550亿美元,Alphabet预计2025年投入约750亿美元,亚马逊更是一度给出超1,000亿美元的年度资本开支指引。AI数据中心建设方面,Meta的投入规模位居行业前列,其位于路易斯安那州的数据中心园区规划容量达2吉瓦以上,俄亥俄、得克萨斯等地还有多个吉瓦级项目在建或规划中。与竞争对手不同的是,Meta没有云业务作为AI算力的直接变现出口,其回报高度依赖广告效率提升、用户时长增长以及AI眼镜、AI助手等新业务能否跑通,这也是投资者格外焦虑的结构性原因。
产业链视角下,Meta的巨额支出正在重塑上游供应链的订单结构。英伟达、AMD的GPU与博通、Marvell的定制AI芯片是最大受益方向,Meta是英伟达H100、B200系列的重要买家,同时也与博通合作开发自研MTIA系列AI推理芯片,以降低对单一供应商的依赖。光模块、液冷设备、高压变压器等数据中心配套环节同样订单激增,单个吉瓦级数据中心的电力需求相当于一座中型城市,电力供应已成为比芯片更硬的瓶颈。折旧摊销成本随数据中心集中投产快速上升,这正是上季度自由现金流承压的直接原因之一。扎克伯格在访谈中并未回避这一矛盾:巨额投资最终会得到回报,是他反复向股东传递的信息,但回报的节奏与幅度,目前仍无量化模型可以支撑。
商业化落地方面,Meta的AI故事目前有三条主线。其一是广告业务提效,AI驱动的推荐算法已应用于Facebook和Instagram的信息流与Reels短视频,这仍是当前最确定的变现路径。其二是Meta AI助手,扎克伯格此前公布其月活跃用户已突破10亿量级,成为全球用户规模最大的AI助手之一,但如何将用户规模转化为收入仍处于探索阶段。其三是AI眼镜,Meta与雷朋合作的眼镜系列销量持续超出公司预期,扎克伯格多次将其定位为继智能手机之后的下一代计算平台入口。访谈中提及的Muse等新产品,则代表了Meta从社交公司向AI产品公司转型的最新尝试。市场对这三条主线的定价并不一致:广告提效已被部分计入估值,AI助手与眼镜业务的想象空间则建立在高资本开支持续的前提之上,形成“投入证明决心、亏损侵蚀耐心”的循环。
Meta的下一步动向将在10月21日美股收盘后揭晓——公司届时发布最新季度财报,投资者将重点审视资本开支指引、自由现金流拐点以及AI相关收入的披露口径。扎克伯格此次播客访谈的时点选择颇具意味:在财报发布前一周主动承认“当时完全没有把握”,既是提前管理市场预期,也是向外界传递管理层敢于承担风险的姿态。汪滔今年加入Meta出任首席AI官,公司同期以143亿美元收购其创立的数据标注公司Scale AI的49%股份,并重组成立“Meta超级智能实验室”,从OpenAI等机构引入多名核心研究人员。这些动作显示,扎克伯格的豪赌并未因不确定性而收敛,反而在加码。真正的悬念在于时间:Meta的经营现金流仍足以支撑数年的高强度投入,但股东愿意陪着这场千亿豪赌走多远,最终取决于10月21日财报中每一个百分点的营收增速与利润率变化。




