


移动通信网 林知远
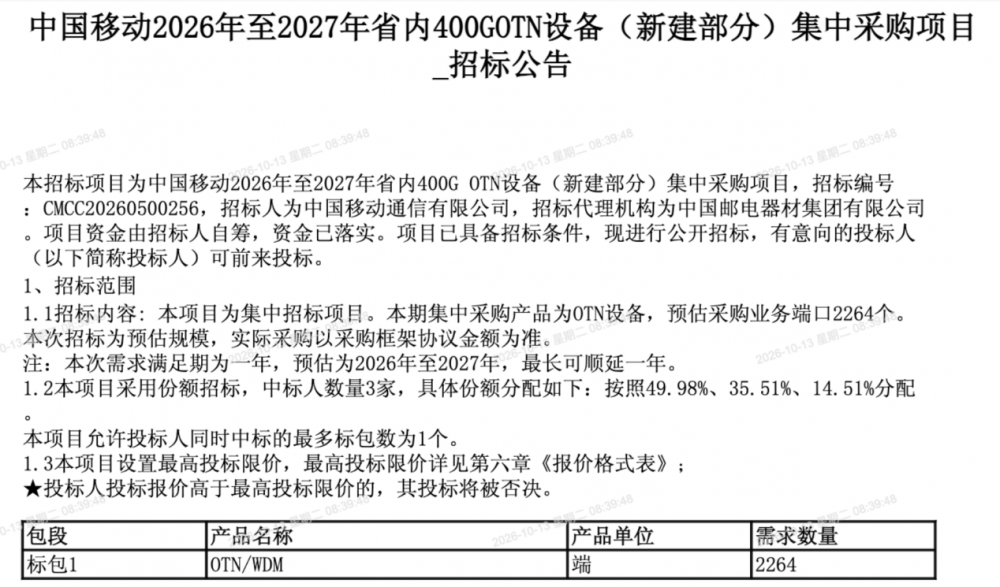
10月13日,中国移动采购与招标网发布2026年至2027年省内400G OTN设备(新建部分)集中采购项目招标公告,预估采购业务端口2264个,需求满足期为一年,时间跨度覆盖2026年至2027年,最长可顺延一年。此次集采采用份额招标模式,中标人数量为3家,份额分配为49.98%、35.51%和14.51%,且每个投标人最多中标1个标包。这是中国移动在骨干网400G规模化商用之后,将400G OTN技术向省级网络纵深推进的关键动作。作为全球最大规模的电信运营商,中国移动的传输网集采历来被视为光通信行业的风向标,此次2264个400G业务端口的采购量,直接反映了省级干线流量增长对高带宽传送能力的迫切需求,也为光模块、光器件产业链带来确定性订单预期。
【关键数据】
[1] 预估采购业务端口2264个
[2] 中标份额分配49.98%、35.51%、14.51%
[3] 2023年骨干网集采份额华为50.02%、中兴34.78%、烽火15.20%
[4] 400G全光省际骨干网单纤容量超过38Tbps、单向时延20毫秒以内
[5] 400G相干模块单价约为100G模块的3至4倍,预计每年降价15%至20%
400G OTN(光传送网)技术的核心在于单波400Gbps传输能力的实现,相比此前广泛部署的100G OTN,单波速率提升4倍,频谱效率显著提高。其技术实现依赖三大关键要素:一是高性能光芯片,包括128GBaud级别的硅光调制器和相干接收器件;二是更宽的频谱资源,400G传输通常需要C波段扩展至C+L波段,可用频谱从约4.8THz扩展至超过10THz;三是更强的前向纠错(FEC)算法,第三代FEC可将净编码增益提升至约14dB以上,在保持传输距离的同时支撑更高阶调制格式。中国移动在2023年至2024年已完成骨干网400G OTN集采,单期规模超过2000个400G端口,创造了全球最大400G商用网络的纪录。此次省内新建部分2264个端口的采购,意味着400G正在从骨干层下沉至省干和城域核心层,覆盖算力枢纽间的高速互联场景。
从竞争格局看,国内400G OTN设备市场长期由华为、中兴通讯、烽火通信三家主导,形成稳定的“三足鼎立”格局。份额分配的49.98%、35.51%和14.51%,与历次中国移动OTN集采的结果高度吻合——华为长期占据约50%份额,中兴约35%,烽火约15%。根据中国移动2023年骨干网400G OTN集采结果,华为、中兴、烽火中标份额分别为50.02%、34.78%和15.20%,与本次预设份额几乎一致,显示运营商对现有格局的认可与延续。从全球市场看,Omdia数据显示2023年全球光传输设备市场规模约170亿美元,华为以约30%的份额位居第一。在400G这个具体赛道上,中国运营商的部署节奏已领先北美和欧洲运营商约1至2年,中国移动、中国电信均已完成骨干层400G商用,中国联通也在推进相关集采。
产业链层面,400G OTN的规模部署将带动上游光模块和光器件需求快速放量。一个400G端口对应的相干光模块价格约为100G相干模块的3至4倍,单价在数万元级别,2264个端口对应的光模块市场规模预计达数亿元。若叠加后续扩容和省级网络全面铺开,未来三年国内400G相干光模块市场规模有望突破百亿元。上游环节中,高 baud率硅光芯片、薄膜铌酸锂调制器、掺铒光纤放大器(EDFA)和C+L波段WSS(波长选择开关)是核心增量环节。国内厂商中,光迅科技、中际旭创、新易盛、德科立、斐翔等均在400G相干模块领域布局,源杰科技、仕佳光子等在光芯片环节推进国产替代。运营商集采对设备商的价格压力将沿产业链传导,400G模块单价预计将以每年15%至20%的幅度下降,倒逼厂商通过规模效应和技术降本维持毛利。
商业化进展方面,400G OTN的应用场景正从传统电信承载向算力网络扩展。中国移动提出的“算力网络”战略要求东数西算八大枢纽节点间实现大带宽、低时延互联,400G OTN是骨干和省干层面的核心承载技术。此前中国移动已于2024年3月建成全球首条400G全光省际骨干网,覆盖“东部—西部”算力通道,单向时延控制在20毫秒以内,单根光纤容量超过38Tbps。省内400G网络建成后,将支撑省内智算中心之间的GPU集群互联流量、政企专线和5G-A回传需求。典型场景包括:省内智算中心间100G至400G弹性管道、金融和政务客户的高速专线下沉、以及边缘算力节点的时敏数据回传。烽火通信、中兴通讯在多个省份已开展400G省内干线试点,单站传输距离普遍达到1200公里以上无需电中继。
从行业趋势看,此次集采释放出三个明确信号。第一,400G省内网建设周期正式开启,预计2026年至2027年中国移动各省公司将陆续跟进省内干线升级,后续还可能出现第二期、第三期扩容采购;第二,份额招标的确定性结果降低了设备商之间的恶性价格竞争烈度,49.98%与14.51%的份额差意味着头部与尾部厂商在规模效应上的差距将进一步固化;第三,800G技术已开始预研,华为在OFC 2024上展示了单波800G传输原型,传输距离超过3000公里,中国移动研究院也已启动800G OTN的技术验证,预计2027年前后进入集采视野。对产业链公司而言,未来两年的确定性来自400G放量,中长期看点在于800G和C+L波段全频段扩展带来的新一轮设备与器件升级周期。




