


移动通信网 云坪
10月8日,SK电讯首席执行官Jung Jai-hun对外发布聚焦“Token经济”的最新集团战略,宣布推出名为“Token Gateway”的新业务,试图将电信运营与人工智能深度融合,抢占AI价值链上层生态位。他判断,AI竞争的重心正从模型和基础设施层面,向能够稳定生成、供应及使用Token的生态系统扩展。这一表态与全球算力经济的演进逻辑吻合:Token作为大模型推理输出的基本计量单位,正逐渐成为AI服务计费、结算与调度的标准载体。SK电讯的特殊之处在于,它并非单纯转售算力,而是希望以运营商身份充当“Token水龙头”的角色,管理企业与个人用户的AI使用模式,并将用户连接至最优AI模型。支撑这一战略的资源包括2300万存量客户群、便捷安全的支付体系,以及覆盖模型接入与基础设施的AI平台能力。在全球运营商普遍面临传统通信业务收入见顶的背景下,SK电讯此举代表了一条差异化转型路径——不做模型厂商,而做AI生态的入口与控制中心。
【关键数据】
[1] 2300万用户(可转化为AI需求的客户群)
[2] 吉瓦(GW)级AI数据中心(加速开发目标)
[3] AI工厂明年(明年内)推出商用服务
[4] 三大AI新市场(国防与公共部门AI、行业专用AI、“全民AI”项目)
[5] ChatGPT Plus月费20美元(对比参照的消费级AI订阅定价)
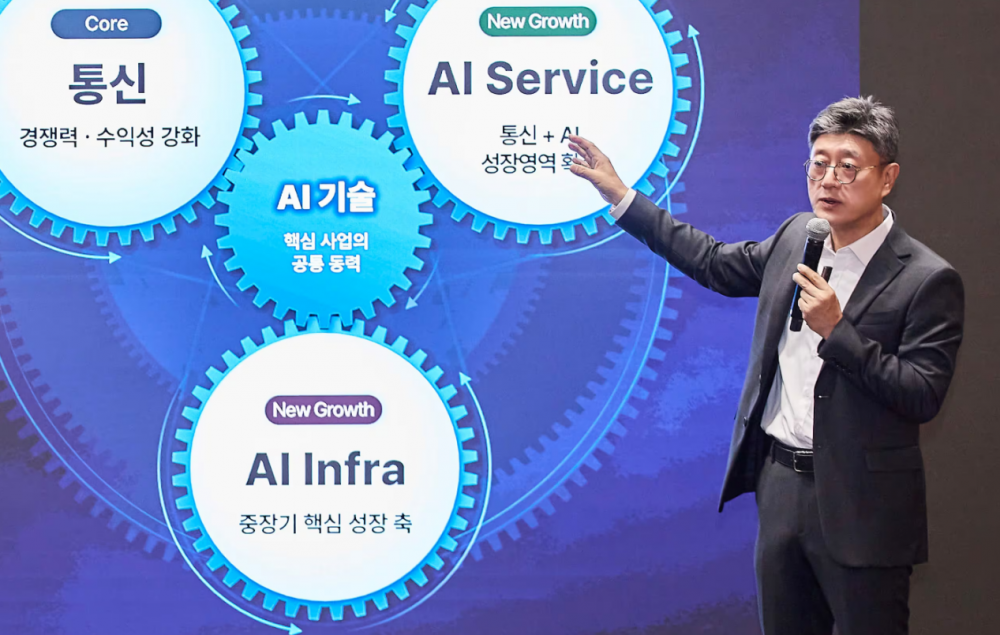
从技术架构看,Token Gateway的定位类似AI时代的“智能路由器”。其核心功能包括两方面:一是对企业和客户的AI使用情况进行统一管理与计量,二是根据任务需求将用户引导至最适合的AI模型与基础设施。这实际上对应AI网关(AI Gateway)技术栈中的模型路由、用量管控、计费结算三大模块。SK电讯强调其“全栈AI技术”能力,即同时掌握网络传输层、AI平台层与基础设施层。在网络层面,公司提出通过基于AI的“超个性化”服务提升客户价值,并强化AI时代所需的网络竞争力,这意味着低时延、高可靠的推理承载网络将成为建设重点。在基础设施层面,SK电讯将携手SK Horizon和SK Hyper扩大数据中心及海底光缆业务,并加速开发吉瓦(GW)级AI数据中心——这一功率等级已进入全球超大规模训练集群的门槛区间。此外,公司与英伟达合作分阶段扩建AI工厂,目标明年推出商用服务,AI工厂将以推理服务为主要输出形态,与Token Gateway形成“产能—入口”的闭环。
将SK电讯置于全球运营商AI转型坐标系中观察,其战略激进程度位居第一梯队。韩国电信市场是典型的三寡头格局,SK电讯、KT与LG U+合计服务约5000万人口市场,ARPU增长空间极为有限。KT选择与微软深度绑定,2024年宣布三年内投资数千亿韩元级别建设AI基础设施;LG U+则聚焦AI家居与通话助手等消费级应用。相比之下,SK电讯的Token Gateway是首个将AI用量货币化为独立业务的运营商级方案,直接对标的是OpenAI、谷歌云等平台型企业的API网关生态。Jung Jai-hun明确划定的三大新市场为:国防与公共部门AI、行业专用AI,以及韩国政府推动的“全民AI”项目——政府项目意味着稳定的公共订单来源,而国防AI在韩国语境下预算刚性强。从收入结构看,SK电讯2024财年移动用户约2300万,这些用户若按AI订阅模式转化,即便10%的付费渗透率也对应数百万量级的Token消费账户,这是纯云厂商难以复制的渠道资产。
产业链层面,SK电讯的Token战略将带动上下游多个环节的重新配置。上游方面,AI工厂扩建直接拉动GPU服务器采购,英伟达作为合作方将成为核心供应商;SK集团内部的SK Horizon与SK Hyper分别承担数据中心扩张与海底光缆业务,形成集团协同——海底光缆尤其关键,韩日、韩美之间的跨洋数据通道是GW级数据中心对外输出推理服务的前提条件。此外,SK集团旗下的SK海力士是全球HBM存储主要供应商之一,HBM正是GPU集群的关键配套部件,集团内部形成了“存储—算力—网络—入口”的垂直链条。成本结构上,GW级数据中心的电力采购与散热方案占据运营成本大头,韩国电价与土地条件将直接影响Token单位成本。下游方面,支付系统被SK电讯列为三大优势之一,运营商代扣费(billing)体系可以大幅降低AI小额订阅的支付摩擦,这也是全球运营商对抗应用商店分成的传统武器。Jung Jai-hun同时宣布将围绕AX(人工智能转型)重新设计组织架构,内部流程改造本身也是隐性成本投入。
商业化落地路径上,SK电讯采取了“政企先行、消费跟进”的节奏。B端场景中,国防与公共部门AI具备最快变现可能,韩国政府对“全民AI”项目的财政投入为运营商提供了确定性订单池;行业专用AI则可能从制造、零售等SK集团关联产业切入,集团内部需求可作为首批标杆案例。消费端的逻辑更为清晰:2300万移动用户可通过既有账单体系订阅AI服务,Token Gateway负责在多家模型间智能调度,用户无需感知底层模型差异——这与OpenAI的ChatGPT Plus(月费20美元)模式形成差异化,后者绑定单一模型,前者强调多模型比价与路由。AI工厂的商用时间表定于明年,届时推理产能与网关入口将同步上线。从竞争维度看,SK电讯还需解决模型供给问题:是接入海外主流模型,还是依赖韩国本土的Naver、LG AI Research模型组合,将直接影响其“中立网关”定位的可信度。若模型组合覆盖不足,用户可能绕过网关直接使用模型厂商原生服务。
从行业趋势看,Token经济概念的运营商化可能引发连锁反应。全球主要运营商中,日本NTT自研tsuzumi轻量模型并推进“世界模型”研发,德国电信与多家云厂商合作转售AI服务,而SK电讯是首个将Token计量与路由明确上升为公司级战略的案例。若AI工厂明年如期商用且GW级数据中心获批推进,SK电讯将从管道商转型为AI用量批发商,其商业模式估值逻辑将从EBITDA倍数向平台型收入倍数迁移。潜在变量同样存在:韩国电力供给能否支撑GW级数据中心、监管对国防AI数据使用的约束、以及与英伟达合作中的产能分配优先级。Jung Jai-hun的判断——“电信业务与AI正融合为驱动SK电讯未来的单一增长引擎”——本质上是一场押注:当Token成为像流量一样的标准计量商品时,掌握入口与支付的人将掌握定价权。这场实验的结果,将为全球面临同样增长焦虑的电信运营商提供一个可参照的样本。


