移动通信网 云坪
9月20日,IBM旗下专注量子处理器制造的企业Anderon与美国商务部正式签署10亿美元补助协议,资金来源于《芯片与科学法案》拨款,美国政府将以此获得该公司少数股权。这笔资金将定向投入Anderon位于纽约州的12英寸(300毫米)量子专用晶圆代工厂,用于研发投入与产能扩充。值得注意的是,IBM自身也同步投入10亿美元,政企双方合计20亿美元的资金规模,使该项目成为美国本土量子制造基础设施中最重量级的单笔投资之一。从行业背景看,美国政府此前已向9家公司合计投资20亿美元用于发展本土量子产业,其中格罗方德获得3.75亿美元,D-Wave Quantum、Rigetti Computing等量子计算公司各获约1亿美元补贴并已到账,美国正在以“补贴+股权”的混合模式加速构建量子制造本土化体系。协议签订的同时,该工厂首批量子处理器已进入实质性投片生产阶段,首批工艺面向超导量子计算路线。
【关键数据】
[1] 政企合计投资20亿美元(政府补贴10亿+IBM自投10亿)
[2] 12英寸(300毫米)量子专用晶圆代工厂
[3] 美国政府向9家公司合计投资20亿美元发展本土量子产业
[4] 格罗方德获3.75亿美元补贴,五年内按里程碑拨付
[5] D-Wave Quantum、Rigetti Computing等公司各获1亿美元补贴
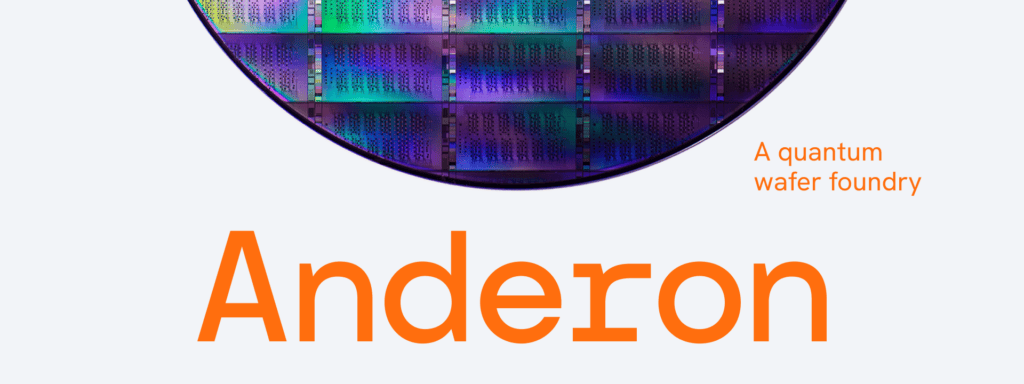
从技术层面看,这座12英寸晶圆厂的核心价值在于将量子处理器制造从实验室手工组装推向标准化半导体工艺。现有制造能力覆盖三大类产品:高性能超导量子比特阵列、量子输入输出信号器件,以及量子系统读出链所需的放大器和滤波器等关键组件。300毫米工艺平台将集成超导布线、硅通孔(TSV)、凸点互连等制造技术,形成从晶圆到封装的完整互连方案。更关键的是配套基础设施建设——工艺设计套件(PDK)、晶圆在线测试与表征以及标准化工艺流程的组合,意味着外部量子硬件企业可以在该平台上完成量子器件设计、流片、测试和工艺迭代的完整闭环,无需自建产线。这一模式直接对标半导体代工逻辑:通过标准化PDK降低设计门槛,通过在线测试保证良率可追溯。超导路线之所以成为首发工艺,在于IBM在该领域深耕数十年,其127量子比特Eagle、433量子比特Osprey处理器均为超导架构,工艺成熟度最高。后续产线计划向其他量子计算技术路线扩展,潜在的候选包括中性原子、光量子等路线的专用器件制造。
从竞争格局看,量子制造代工正在成为新兴细分市场。格罗方德的量子技术解决方案业务(QTS)计划覆盖量子处理单元(QPU)、低温读出与控制芯片,以及先进封装和超导互连,并宣称支持多种量子计算技术路线,其3.75亿美元补贴将在五年内按里程碑拨付。与格罗方德相比,IBM/Anderon的优势在于超导量子比特的工艺积累和自用量产需求,劣势则是路线聚焦度更高。其他竞品方面,英特尔主攻硅自旋量子比特的300毫米工艺,已实现晶圆级制造验证;Rigetti则采用基于薄膜铌钛氮化物的多芯片模块方案。市场数据层面,多家咨询机构预测全球量子计算市场规模到2030年将达到65亿至90亿美元区间,年复合增长率在30%以上,而量子硬件制造环节目前全球尚无成熟的开放代工产能,Anderon与格罗方德的开产将填补空白。对于资金密集的量子硬件初创企业而言,单条量子产线建设成本动辄数亿美元,代工模式可将其固定投入转化为可变成本,显著改善商业模型。
产业链层面,这笔投资的影响将沿上下游双向传导。上游方面,12英寸量子晶圆厂对超导材料(如铌、钛、氮化硅薄膜)、稀释制冷机、低温电子学器件的需求将持续放大,目前一台商用稀释制冷机采购成本约100万至150万美元,低温微波器件单价也远高于常温器件。下游方面,该设施明确面向IBM之外的量子硬件企业开放晶圆代工服务,这将改变量子初创企业“自研自产”的重资产模式——参照半导体行业经验,代工模式可将流片周期从18个月以上压缩至数月量级,单次流片成本从千万美元级降至百万美元级。成本结构上,量子处理器的瓶颈不在晶体管密度而在互连与封装:一台千比特级超导量子计算机需要数万根信号线从室温通向10毫开尔文的低温环境,硅通孔和凸点互连技术正是解决这一“布线墙”的关键,也是300毫米平台集成的核心价值所在。美国政府以股权换补贴的方式,则表明其不满足于一次性补助,而追求对战略资产的长期绑定,这一模式可能被后续芯片法案项目复制。
商业化进展方面,首批量子处理器已实质性投片是本次协议最具实质意义的进展,标志着美国量子制造从试点线进入量产验证阶段。应用场景上,超导量子计算目前主要面向药物分子模拟、材料科学、组合优化和密码学分析四大方向,IBM已公布的量子路线图显示其计划在2033年前建成10万量子比特、可纠错的量子计算机,本次扩产正是该路线图的制造端支撑。落地案例方面,IBM量子网络已接入超过200家机构客户,包括摩根大通、埃克森美孚、克莱斯勒等企业用户,以及全球多所高校研究团队,克利夫兰诊所的量子计算机部署是首台私人机构安装案例。代工服务开放后,潜在客户包括Rigetti、IQM、OQC等超导路线硬件公司,以及需要低温控制芯片和读出链组件的整个量子硬件生态。从投资节奏看,Anderon项目与格罗方德3.75亿美元的五年里程碑拨付类似,均采用分阶段释放资金的方式,这对研发周期长、收入兑现慢的量子企业而言,可大幅平滑资金链压力,避免一次性投入导致的现金流断裂风险。
行业趋势层面,本次协议折射出三条清晰脉络。其一,量子制造正在从“科研项目”转向“半导体产业分支”,12英寸晶圆、PDK、在线测试等传统半导体方法论被系统性移植到量子领域,良率和可重复性取代物理演示成为核心指标。其二,政府资本的角色从补贴者深化为股东,美国商务部通过少数股权安排实现对战略产能的直接控制,叠加其向9家公司合计20亿美元的量子投资盘子,本土量子产业的政策托底已具体系化形态。其三,代工模式将重构行业分工——参照经典半导体产业从IDM向Fabless+Foundry演进的历史,量子硬件行业可能出现一批轻资产的量子设计公司,将制造环节外包给Anderon、格罗方德等专业代工产能。企业动向方面,IBM通过Anderon完成制造环节的公司化拆分,既锁定了政府资金,又保留了对外代工的收入弹性;格罗方德则以多路线兼容定位争夺中立代工市场份额。对全球格局而言,欧盟、日本均在推进各自的量子旗舰计划,中国多家机构也已实现超导量子芯片的自主制造,量子制造的产能竞赛已经从技术竞争升级为产业链主导权之争,纽约这座12英寸工厂的投片进度将成为观察竞赛走向的重要窗口。