


移动通信网 林知远
市场研究机构IDC咨询发布的《中国AI软件市场半年度追踪,26H1》报告显示,2026年上半年中国MaaS(模型即服务)市场规模达到106.3亿元,同比暴增889.4%,增速接近9倍,在公有云PaaS市场中的占比从2025年下半年的5.2%跃升至21.0%,四个月内提升超过15个百分点。IDC在报告中明确判断,“对于行业用户而言,MaaS已经从可选项成为业务标配。对于技术厂商而言,MaaS也正在成为不容失手的增长主阵地。”按调用量口径统计,2026年上半年全市场Token消耗量达到2857.9万亿,同比增长约432.5%。消费量与市场收入增速之间的差异,反映了大模型推理单价在激烈竞争中的快速下行,以及高价值模态调用占比的结构性上升。企业需求正从“试用尝鲜”转向“生产级部署”,MaaS作为承接大模型能力的公有云主流服务形态,已成为云计算市场中确定性最强的增长方向。
【关键数据】
[1] 2026上半年中国MaaS市场规模106.3亿元,同比增长889.4%
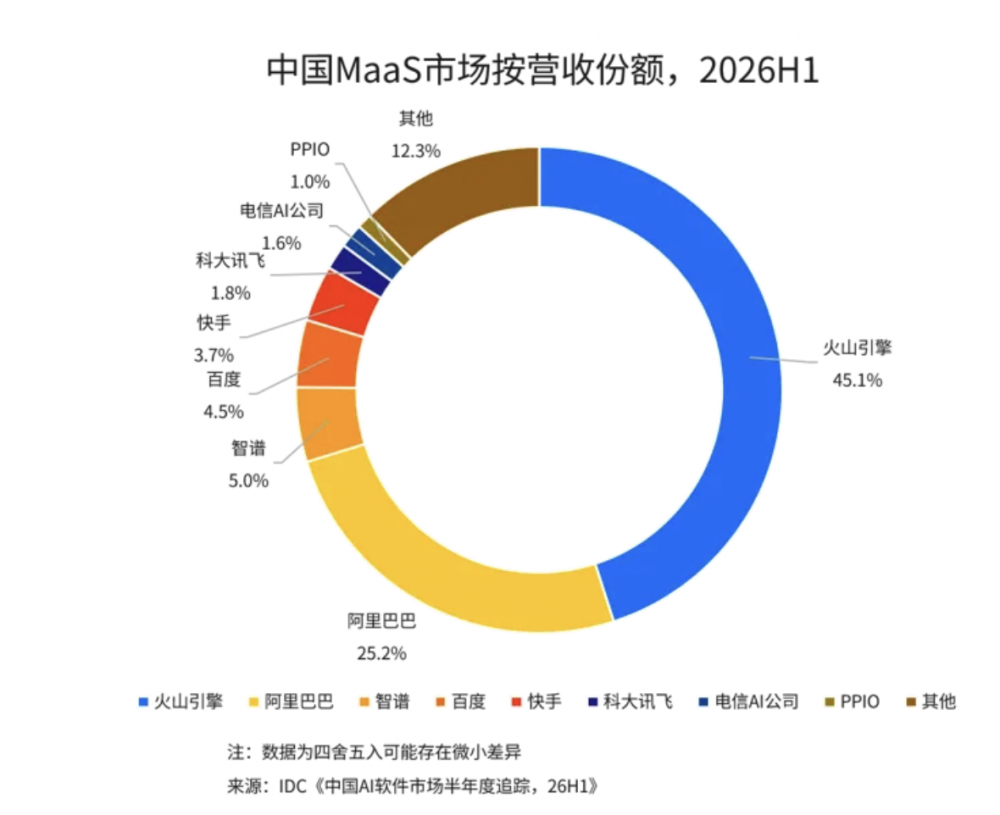
[2] 火山引擎MaaS市场份额45.1%,阿里云25.2%,智谱5.0%
[3] 全市场Token消耗量2857.9万亿,同比增长约432.5%
[4] MaaS占公有云PaaS市场比重从5.2%提升至21.0%
[5] 视频生成模型收入贡献32.7%,大语言模型占比47.0%
从收入结构看,MaaS市场内部正在形成多模态驱动的增长格局。大语言模型贡献了整体收入的47.0%,仍是第一大品类;视频生成模型调用产生的收入贡献达到32.7%,其余“其他模态模型”合计占20.2%。视频模态已实质性成为拉动MaaS增长的第二极,这与视频生成模型单次调用的Token等价消耗量远高于文本模型直接相关——一次分钟级视频生成的计算开销可达数万至数十万文本Token当量,使得调用量占比与收入占比出现显著放大效应。从商业模式看,MaaS厂商通过统一API网关对外提供模型推理、微调训练、向量检索与Agent编排能力,按调用量或推理时长计费,其底层依赖GPU算力池化、KV Cache复用、投机解码等推理优化技术降低单次调用成本。Token消耗量432.5%的增速,正是API标准化接入门槛降低与企业Agent应用规模化落地的直接结果。
竞争格局呈现明显的“双断层”特征。综合MaaS市场份额方面,火山引擎以45.1%断层式领先,阿里云以25.2%位居第二,两者相差近20个百分点;排名第三的智谱份额仅为5.0%,与头部差距悬殊,百度、科大讯飞等厂商份额进一步收窄。但拆分模态看,格局截然不同:仅统计大语言模型收入,阿里云以46.6%断层式领先,智谱(10.6%)、火山引擎(10.2%)、百度(6.7%)、科大讯飞(3.5%)依次排列,阿里在文本模态的领先优势与火山引擎在综合口径的反超,揭示了火山引擎的制胜路径——其强项在于视频生成模型,视频模态32.7%的收入占比中,火山引擎占据了主导性份额。这一结构性优势使字节系在视频内容生成、短视频营销等场景中形成算力—模型—流量的一体化闭环,而阿里云则依托通义系列在通用文本推理市场维持规模优势。
MaaS市场的爆发正在重塑云计算产业链的价值分配。上游看,889.4%的收入增速直接拉动GPU采购需求,推理算力占比已超越训练算力成为智算中心建设的主导需求,头部厂商单季度智算资本开支均已达到数百亿元量级。中游看,MaaS平台承担了模型版本管理、流量调度、安全合规等PaaS层职能,其21.0%的PaaS占比意味着传统云厂商的数据库、中间件等存量PaaS业务正被AI推理收入快速稀释重构。下游看,成本结构正在发生变化——尽管Token单价持续下降,但视频生成等高消耗模态占比提升,使企业客户的AI支出总量不降反升。对于智谱、科大讯飞等独立模型厂商而言,5.0%的综合份额意味着其必须在开源生态、行业私有化部署或垂直模态上寻找差异化空间,否则将面临被云厂商规模效应挤压出局的风险。
商业化落地层面,MaaS已从演示性调用进入生产级关键路径。金融、电商、内容创作、客服营销是企业级Token消耗的主要来源:文本模态支撑智能客服、代码生成、文档处理等高并发场景;视频模态则集中在短视频素材批量生成、广告创意制作、电商商品视频等领域,字节系庞大的内部视频业务需求为火山引擎提供了规模化打磨场景,再外溢至平台客户。2857.9万亿Token的半年消耗量对应的,是数百万开发者和数十万企业客户的日常生产调用。IDC报告中“业务标配”的定性表明,MaaS采购已从创新预算转入企业常规IT支出科目,采购决策周期缩短,续费率与调用量增速成为厂商竞争的核心指标。视频生成收入占比在半年内快速攀升至32.7%,也验证了多模态内容生产在企业营销侧的商业闭环已初步跑通。
行业走向层面,MaaS市场的下一步竞争将围绕三个维度展开。其一是模态扩张,视频之后,语音、图像、3D生成模型的调用收入占比有望继续提升,多模态融合API将成为标配;其二是价格与成本竞赛,Token单价下行趋势下,推理效率优化能力决定厂商毛利底线,自研芯片与推理框架优化成为头部厂商的护城河;其三是生态绑定,通过Agent开发平台、插件生态将客户深度耦合进自家技术栈。对格局的影响已经开始显现:火山引擎45.1%的份额确立了字节系在中国AI云市场的头部地位,阿里云面临综合口径被反超的压力,其46.6%的文本模态份额能否向视频等新模态延伸是关键变量;智谱5.0%、科大讯飞3.5%的份额则提示独立模型厂商的窗口期正在收窄。按当前增速推算,中国MaaS市场全年规模有望冲击250亿元量级,其在公有云PaaS中的占比将在2026年底进一步逼近三成,云计算市场的收入结构正经历AI驱动的深度重构。




