


移动通信网 云坪
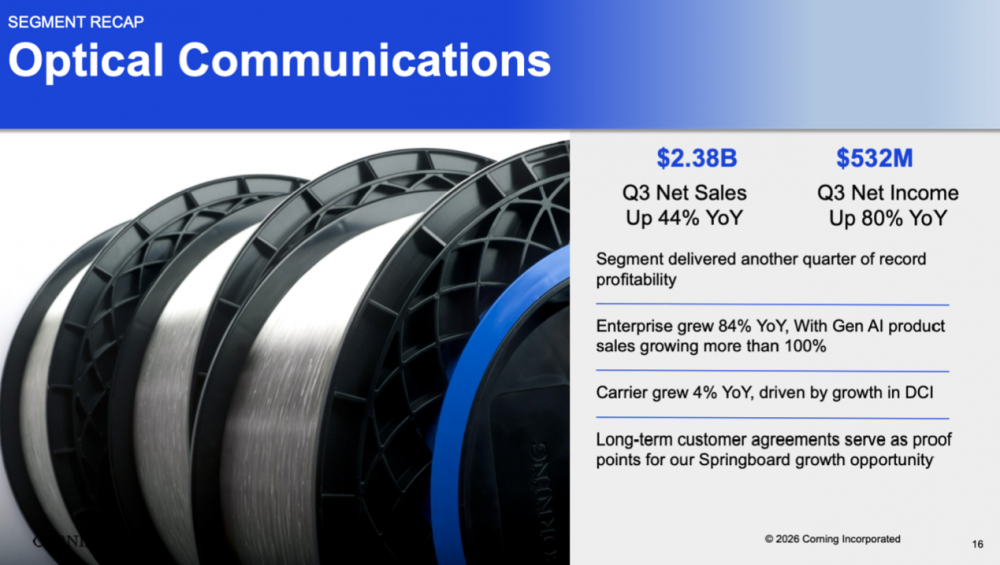
康宁近日公布2026年第三季度业绩,交出了一份几乎被AI重塑的答卷。期内公司核心销售额同比增长19%,达到50.8亿美元;其中光通信业务销售额达23.8亿美元,同比大涨44%,环比增长15%;净利润5.32亿美元,同比增长80%,环比增长21%。拆分来看,企业网络业务销售额同比飙升84%,生成式AI相关产品销售额同比增长超过100%,成为最大增长引擎;运营商业务同比增长4%,主要由数据中心互连(DCI)驱动。这一业绩结构清晰地反映出,全球算力基础设施建设对光纤与连接解决方案的需求正在从传统的电信市场向AI数据中心市场快速切换,光通信业务的收入结构也随之重构,AI相关产品已成为康宁增长的第一驱动力。
【关键数据】
[1] 康宁光通信Q3销售额23.8亿美元(同比增长44%)
[2] 光通信净利润5.32亿美元(同比增长80%)
[3] 每颗GPU光纤需求从16根增至160根(Scale-up全光互连场景)
[4] DCI业务潜在规模超出2030年底10亿美元目标
[5] 高密光缆同管道光纤容纳量提升2到4倍
在业绩电话会议上,康宁董事会主席、首席执行官兼总裁魏文德详细解释了公司押注下一波增长的技术逻辑:目前机架内的Scale-up架构几乎全部采用铜缆连接,光纤主要承担Scale-out网络的互连,当前每颗GPU大约需要16根光纤;如果Scale-up环节全部改用光互连,每颗GPU所需光纤数量将增至160根,整体带宽将提升10倍,对应的光纤需求量也将放大10倍。这一判断的核心依据在于,随着GPU集群规模扩大与功耗攀升,铜缆在传输距离、带宽密度和散热方面的瓶颈日益凸显,而光互连可以突破机架内高速互连的物理极限。首席财务官Ed Schlesinger补充,光通信业务的企业网络增长目前主要依靠Scale-out网络,随着光通信技术逐步渗透到Scale-up环节,收入空间将进一步大幅扩大。魏文德明确表态:“虽然业界预期不一,但康宁坚定看好光纤进入Scale-up网络将在2028年加速。”
从市场格局看,康宁正面临与中国光纤光缆厂商的双向竞争。魏文德披露,中国光纤在全球市场中所占的份额实际上一直在下降,其中一个突出原因是,越来越多的光纤被应用于高度集成、结构极为复杂的各类产品组合中,一旦实现高度集成,运输成本就会大幅上升,关税负担也随之加重——相当大一部分价值沉淀在连接性上,而不再是单纯地四处运送光纤。同时,康宁也在中国市场与本土厂商直接竞争,其策略定位是成为全球质量最高、成本最低、规模最大的生产商,并持续巩固和扩大这些优势。面对星链等低轨卫星的竞争,魏文德回应称,星链确实能覆盖人口稀疏地区的“薄弱地带”,但数据中心规模扩大带来的带宽需求持续增长,数据终究要接入网络,而接入方式以光纤为主。在运营商侧,康宁三季度与Zayo、Verizon和AT&T签署长期客户协议,DCI领域潜在规模已超出此前披露的到2030年底实现10亿美元的目标。
康宁的产业链打法同样值得拆解。针对长协,康宁采用创新机制:客户预先支付现金支持产能建设,当客户按约定采购相应数量产品时,康宁再将预付款原额返还。这一模式既降低了产能投资风险,又为客户提供稳定的供应链保障。供需失衡在一定程度上推高了光纤价格,魏文德对此直言:“价格正在上涨,但更重要的是,随着我们不断开发能为客户创造巨大价值的新产品,我们往往会与客户共享由此产生的价值,从而实现单位产能的收入提升。”以高密光缆产品为例,这类产品能够解决AI和超大规模云数据中心的空间与布线密度瓶颈,并在同一根管道内容纳2到4倍的光纤数量,传统运营商客户也迫切希望在DCI架构中采用,这使康宁在价格之外获得了产品结构升级带来的单位价值提升。
商业化落地层面,康宁的AI产品组合已覆盖云数据中心、DCI和企业网络三大场景。第三季度生成式AI产品销售额同比增长超过100%,企业网络业务同比增长84%,验证了超大规模云厂商对光纤与连接方案的持续加码;与Zayo、Verizon和AT&T的长期协议则锁定了宽带与DCI扩容需求,康宁称这些协议共同构成运营商市场长期发展机遇的有力佐证。在产品侧,高密光缆解决了数据中心管道资源紧张的问题,同管道光纤容量提升2到4倍,直接降低了数据中心建设与扩容的综合成本;面向Scale-up场景的光互连方案则瞄准2028年的时间窗口,每GPU光纤用量从16根向160根跃升的潜在需求,为康宁打开了光通信业务收入空间的第二增长曲线。
综合来看,康宁本季财报揭示了光通信行业的三条主线:其一,AI数据中心已取代传统电信成为光纤需求的核心驱动力,生成式AI产品增速超过100%远超运营商业务4%的增速;其二,光互连从Scale-out向Scale-up渗透的产业拐点正在临近,康宁给出的时间点是2028年,届时机架内铜互连向光互连的切换将带来10倍量级的光纤需求放大;其三,产业链竞争重心正从光纤制造本身转向集成化连接方案,运输成本与关税因素使价值向高集成度产品组合沉淀。对国内光纤光缆厂商而言,康宁“全球质量最高、成本最低、规模最大”的定位表述,以及其对中国厂商“不视为重大竞争压力但时刻做好准备”的表态,勾勒出下一阶段全球光纤竞争的基本框架——竞争将围绕高密光缆、光互连模块化产品和长协绑定模式展开,单纯的产能与价格竞争空间正在收窄。




