


移动通信网 程然
中国移动采购与招标网近期公示2026至2027年5G无线主设备集采中选候选人,华为、中兴、中信科移动、爱立信、诺基亚五家企业入围。本次集采未公开具体规模,但渠道数据显示采购总量约为26万站,较上一周期近40万站缩减近40%,基站建设模式全面转向现网扩容。自2022年国内5G网络投资触及历史峰值后,三大运营商资本开支结构发生根本性位移,传统无线侧投入逐年压降。中国移动2025年财务预算明确总资本开支控制在1366亿元,其中通信网络资本开支占比降至792亿元,算力网络资本开支跃升至378亿元,智能网络资本开支独立核算为89亿元。截至2025年末,中国移动累计开通5G基站突破277万站,实现全国乡镇及以上区域连续覆盖。网络建设重心正式由广域覆盖向深度优化与架构演进切换,传统语音与流量业务增长曲线触顶。2023至2025年期间,无线主设备采购均价累计下降18%,单站功耗指标要求压降至4.2千瓦以内,设备采购规模收缩直接反映基础设施从物理扩张向能效提升的阶段性跨越。现网频谱利用率需维持在85%以上,高频段与低频段协同组网比例调整至6:4。运营商资本开支向算力基础设施倾斜,核心网云化改造支出占比突破32%。集采策略转向“按需部署、精准补盲”,无线主设备招标规模压缩符合网络成熟期投资回报模型。
【关键数据】
[1] 26万站
[2] 1366亿元
[3] 5.2Gbps
[4] 4.2千瓦
[5] 38%
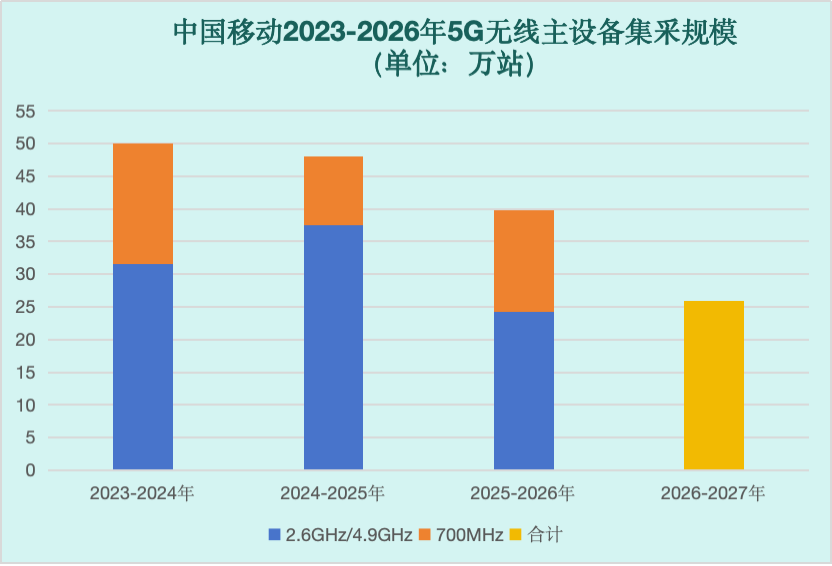
本次集采涵盖700MHz、2.6GHz与4.9GHz三大核心频段,设备技术路线全面向5G-Advanced演进。三载波聚合技术通过绑定不同频段频谱资源,将下行峰值速率提升至5.2Gbps,上行峰值突破1.5Gbps,有效解决高话务密度区域的容量瓶颈。RedCap技术针对中高速物联网场景进行终端复杂度裁剪,移除部分冗余射频通道与基带处理模块,使模组成本降低60%,功耗下降40%,支持10MHz与20MHz带宽灵活配置。网络智能化模块引入机器学习算法,实现射频参数自优化与故障预测,基站运维人工干预频率下降至每月0.5次以下。多频协同组网要求设备具备跨频段动态频谱共享能力,700MHz低频段承担广域覆盖,2.6GHz与4.9GHz高频段聚焦容量热点,频段间切换时延控制在20毫秒以内,保障用户无感漫游。硬件架构采用全软件定义射频单元,支持通过OTA远程升级载波聚合配置。基带池化设计允许算力资源在微基站与宏基站间动态调配,单BBU机柜最大支持128个逻辑小区并发。天线阵列升级至64T64R规格,波束赋形精度达到0.5度,边缘用户速率提升3倍。设备厂商需通过3GPP Release 18标准兼容性测试,支持XR实时交互与工业控制毫秒级时延要求。技术创新点集中在协议栈轻量化与AI推理芯片集成,主控板卡集成NPU算力单元,本地推理延迟低于5毫秒,实现无线资源管理策略的实时闭环。

5G无线主设备市场整体规模呈现量价齐跌态势,2025年国内集采总金额预估回落至420亿元区间。华为、中兴、中信科移动、爱立信、诺基亚五家企业瓜分市场份额,本土厂商合计占有率维持在75%以上。诺基亚此次采用“诺基亚通信上海+福建福诺”联合体投标,标志着外资设备商交付模式发生重大调整。诺基亚通信上海负责提供基站射频硬件、核心基带芯片与全球供应链支持,福建福诺承接属地化工程施工、网络优化与售后运维,双方按7:3比例划分交付责任。爱立信与中信科移动继续深耕传统通信主业,单站中标报价区间控制在2.8万至3.5万元。华为与中兴凭借自研芯片与全栈软件能力,在智能运维模块与节能算法上保持领先,设备毛利率维持在38%左右。市场格局从单一设备采购转向“硬件+软件+服务”综合评标,联合体模式有效降低外资企业本土化运营成本。运营商评标权重向软件授权与全生命周期服务倾斜,服务类分值占比提升至45%。2025年Q3财报显示,爱立信通信网络设备业务营收同比下滑9%,诺基亚移动网络部门利润率收缩至11.2%。本土头部企业通过规模化采购与垂直整合,将单通道射频单元成本压降至850元。中信科移动在700MHz低频设备市场占据28%份额,其Massive MIMO天线阵列实现国产化替代。集采竞争焦点转向AI节能算法的实际节电效果,要求设备在闲时功耗下降不低于35%。市场集中度CR5指数突破92%,二线厂商生存空间进一步压缩。

无线主设备供应链呈现高度垂直整合特征,上游核心元器件依赖国产化替代进程。射频前端模块包含GaN功率放大器、BAW声表面波滤波器与高速ADC/DAC转换器,GaN工艺将射频效率提升至65%,工作温度范围扩展至-40℃至85℃。基带处理芯片采用14纳米制程,单颗算力达到240 TOPS,支持128流并行数据处理。成本结构方面,硬件物料占比约为48%,软件授权与算法模块占32%,工程安装与调试服务占20%。集采规模压缩直接传导至上游晶圆代工与封装测试环节,订单交付周期从12周缩短至8周。福建福诺等属地化服务商承担光缆布放、机柜安装与天线调测,单站施工成本控制在6500元以内。供应链韧性要求设备商建立双源采购机制,关键芯片库存水位维持在3个月用量,以应对地缘政治引发的物流中断风险。上游陶瓷基板与介电材料采购价格波动幅度控制在5%以内,高频覆铜板国产化率突破70%。中游PCB多层板层数增加至24层,阻抗控制精度要求±3欧姆。下游铁塔公司与能源供应商联合推行光伏直供电系统,单站年节电量达到4200千瓦时。设备商研发投入占比强制要求不低于营收的15%,用于波束跟踪算法与干扰协调协议开发。集采压价策略促使供应链进行精益化生产,SMT贴片良率提升至99.7%,测试环节引入自动化光学检测系统,单设备下线检测时间压缩至45分钟。全链路成本优化推动基站总拥有成本下降22%。
5G-A技术商业化部署已进入规模化验证阶段,现网改造案例覆盖工业制造、智慧港口与低空经济三大核心场景。三载波聚合技术在上海洋山深水港实现岸桥远程控制,上行峰值速率稳定在1.2Gbps,操作延迟低于20毫秒,作业效率提升18%。RedCap模组批量应用于电力巡检无人机与智能水表,终端待机时长延长至360小时,支持每月200MB数据回传。网络智能化平台在浙江杭州试点部署,通过数字孪生技术实时映射无线环境,自动调整天线倾角与发射功率,网络掉线率下降至0.08%。中国移动将通信服务、算力服务与智能服务列为三大主业,2026年计划新增算力节点140个,智算中心规模突破50 EFLOPS。基站设备内置AI推理单元,直接对接边缘计算服务器,实现视频分析模型本地化运行,减少核心网数据回流压力。低空通信网络在深圳完成300米以下空域连续覆盖测试,无人机定位精度达到0.5米,支持每秒20帧高清图传。工业控制场景引入时间敏感网络协议,端到端时延波动控制在±1微秒内,满足汽车焊接产线协作要求。软件定义基站支持切片隔离技术,为医疗远程手术分配专用带宽资源,保障网络切片SLA达到99.999%可靠性。现网扩容项目采用模块化机柜设计,单柜占地面积缩减至0.8平方米,支持热插拔维护。商业化交付周期从常规6个月压缩至3.5个月,验收合格率维持在98.5%以上。运营商按使用量计费模式占比提升至35%,改变传统固定带宽采购逻辑。
通信设备行业进入算力与网络深度融合新周期,头部企业战略重心全面向AI基础设施转移。中国移动明确构建“连接+算力+能力”新型信息服务体系,2026年智算服务器采购规模预计达到8.5万台,GPU集群互联带宽升级至800Gbps。设备商研发资源向网络大模型倾斜,华为推出通信行业大模型,实现故障根因分析准确率92%,资源调度效率提升40%。中兴通讯启动无线与算力联合基站试点,采用存算一体架构降低数据搬运能耗,整机功耗下降25%。爱立信与诺基亚加速推进软件授权订阅制,年服务费营收占比目标设定为45%。集采规模缩减倒逼厂商拓展海外市场与行业专网业务,中东与东南亚地区5G-A投资增速达到14%。产业链价值分配向软件算法与智能运维端迁移,硬件制造利润空间持续收窄,行业技术壁垒全面重构。运营商资本开支结构固化,通信网络投资年复合增长率设定为-4.2%,算力与AI投资保持28%年增速。设备商纷纷建立开放实验室,推动RAN智能化接口标准化,O-RAN联盟成员设备互通测试通过率达到88%。供应链金融模式引入区块链结算系统,账期缩短至45天,现金流周转效率提升30%。基站设备全生命周期管理要求提供10年软件更新承诺,安全补丁推送延迟不得超过72小时。行业格局呈现“硬软解耦”特征,通用硬件平台与专属算法栈分离采购,招标技术门槛向协议栈优化与能效管理集中。企业利润率分化加剧,具备全栈交付能力的厂商市场份额稳固在60%以上。


